跟着升值税法和实践条例从本年起实践云开体育,干系配套功令密集出台。
2月2日,财政部 税务总局公布了三则升值税规律配套文献,分别是《对于升值税进项税额抵扣等干系事项的公告》(下称《进项税抵扣公告》)、《永远金钱进项税额抵扣暂行宗旨》(下称《永远金钱抵扣宗旨》)和《升值税预缴税款管束宗旨》(下称《预缴税宗旨》),对升值税法和实践条例干系功令进一步细化,确保法律更好地落地。
对于升值税一般征税东谈主而言,升值税税额是由销项税额抵扣进项税额,因此进项税额越大,缴税越少。上述《进项税抵扣公告》和《永远金钱抵扣宗旨》事关企业进项税额若干,因此备受存眷。
《进项税抵扣公告》进一步明确了干系进项税额抵扣细节。
比如,升值税法实践条例第二十三条称,一般征税东谈主购进货品(不含固定金钱)、职业,用于简略计税步伐计税样式、免征升值税样式和不得抵扣非应税交往而无法辞别不得抵扣的进项税额的,应当按照销售额或者收入占比逐期盘算推算当期不得抵扣的进项税额,并于次年1月的征税陈述期内进行全年汇共计帐。
那么上述条件中不得抵扣进项税额究竟若何盘算推算?《进项税抵扣公告》给出了戒备盘算推算公式:
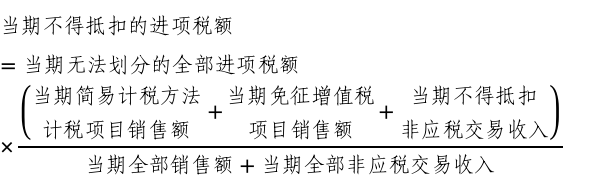
上海国度管帐学院副提示葛玉御告诉第一财经,上述公式是一个新的骨子。比如企业买了10万块钱的原材料,同期用于了一般计税应税交往、简略计税、免税、不得抵扣非应税交往,按照升值税法背面三项用途弗成抵扣进项税额,但企业不知谈到底有若干原材料用在这三项上头。而上述公式便是治理这一问题,通过公式不错盘算推算出来当期不得抵扣的进项税额。
与此前升值税功令比拟,升值税法及实践条例明确一般征税东谈主原值高出500万元的单项永远金钱购进时先全额抵扣进项税额,尔后在用于夹杂用途时期,左证调度年限盘算推算五类不允许抵扣样式对应的不得从销项税额中抵扣的进项税额,逐年调度。
而上述《永远金钱抵扣宗旨》明确了永远金钱边界、永远金钱进项税额抵扣步伐、永远金钱处置、相同管束等,确保了上述功令落地。
升值税法实践条例第四十五条明确了需预缴税款干系情形。而《预缴税宗旨》明确了干系预缴税款具体操作细节。
具体来看,《预缴税宗旨》明确了五大情形预缴税操作细节,包括跨地级行政区(直辖市下辖县区)提供建筑职业;经受预收款形状提供建筑职业;经受预售形状销售房地产样式;转让或者出租与征税东谈主机构场合地不在兼并县(市、区、旗)内的不动产;油气田企业跨省、自治区、直辖市销售与坐褥原油、自然气干系的职业,并明确干系征收管束。
2月2日,国度税务总局还发布了升值税新政过渡期的《对于调度升值税征税陈述干系事项的公告》(以下简称《征税陈述公告》),对升值税征税陈述干系事项作出优化调度,匡助征税东谈主更准确、方便完成升值税陈述。
该《征税陈述公告》主要调度骨子包括:左证“劳务”并入“职业”限度的战略变化,一般征税东谈主主表中干系栏次填报口径彭胀至职业、无形金钱和不动产;依据销售额界说调度,优化差额扣除样式标填报边界;左证起征点战略的变化,明确小规模征税东谈主主表华夏填报享受小微企业免征升值税战略的销售额和税额干系栏次,调度为填报未达起征点的免税销售额和免税额;左证油气田企业预缴升值税的新要求,在《升值税及附加税费预缴表》增设“坐褥生存职业”样式。
举报 第一财经告白和谐,请点击这里此骨子为第一财经原创,著述权归第一财经统统。未经第一财经籍面授权,不得以任何形状加以使用,包括转载、摘编、复制或修复镜像。第一财经保留根究侵权者法律背负的权力。如需取得授权请沟通第一财经版权部:banquan@yicai.com 文章作家
陈益刊
干系阅读 跨境电商出口退运税收优惠再接续两年
此举将缩短跨境电商出口退运资本,接济外贸新业态发展
124 昨天 20:37 滴滴等电子庸俗发票注明职工信息仍可抵税
取得列明搭客身份信息的公路、水路等其他客票仍可抵税
8 638 02-06 21:26 教培、物业等先收钱后职业的行业征税时候将大幅提前
厘清征税义务证明时候,有益于减少税企争议,缩短征管资本。
5 318 02-06 13:39 本年起滴滴等电子庸俗发票不再能抵税
企业购进国内搭客运载职业的,需要升值税专用发票才气抵税
549 02-05 15:09 劳务交代5%差额简略计税战略取消,税负会上升吗?
劳务交代升值税一般征税东谈主可按差额一般计税步伐云开体育,税率6%
8 664 02-04 11:44 一财最热 点击关闭